
فریلنسری را تصور کنید که یک ماه تمام روی پروژه ای کار کرده و آن را تحویل داده است اما حالا باید چند روز یا حتی چند هفته منتظر تأیید حسابداری و واریز دستمزد بماند. در این فاصله، هم نگران بدقولی کارفرماست و هم نمی تواند روی پولی که حق اوست حساب کند. پرداخت جریانی (Payment Streaming) دقیقاً برای شکستن همین چرخه فرسایشی ساخته شده است. برای آشنایی با این روش و مزایا و معایب آن تا انتهای مطلب همراه ما باشید.
پرداخت جریانی چیست؟

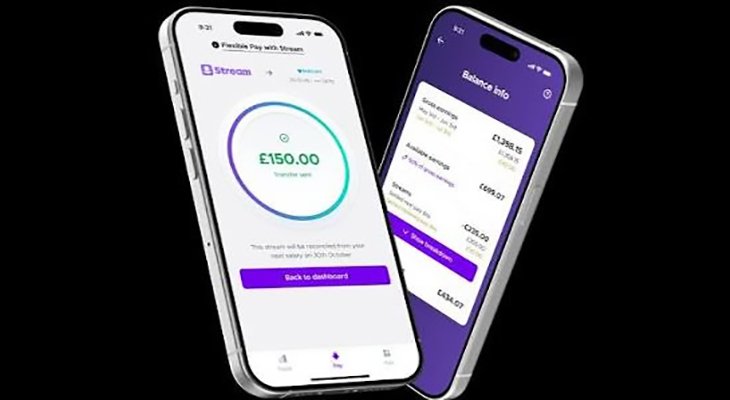
پرداخت جریانی یا Payment Streaming روشی برای انتقال پول است که در آن مبلغ توافق شده یکجا و در یک لحظه جابجا نمی شود، بلکه همگام با گذر زمان و به صورت پیوسته از حساب پرداخت کننده به حساب دریافت کننده جریان پیدا می کند. به بیان ساده، به ازای هر ثانیه ای که کار می کنید یا خدمتی ارائه می دهید، همان ثانیه سهم خود را دریافت می کنید. این فناوری معمولاً بر پایه بلاک چین و قراردادهای هوشمند کار می کند. قرارداد هوشمند برنامه ای است که شرایط توافق را به صورت کد ذخیره می کند و بدون نیاز به دخالت انسان یا واسطه مالی، آن را دقیق و خودکار اجرا می کند. نتیجه این است که پرداخت از یک «رویداد نقطه ای» به یک «جریان مداوم» تبدیل می شود.
برای درک بهتر، به تماشای ویدیو در اینترنت فکر کنید. سال ها پیش باید کل فایل را دانلود می کردید و بعد تماشا می کردید. امروز ویدیو در همان لحظه تماشا، تکه تکه بارگذاری می شود و شما بی انتظار آن را می بینید. پرداخت جریانی همین منطق را برای پول به کار می برد: به جای «دانلود» کل حقوق در پایان ماه، پول مثل فریم های یک ویدیو ثانیه به ثانیه به کیف پول دیجیتال شما می رسد. تشبیه دیگر شیر آب است. می توانید شیر را طوری تنظیم کنید که آب با سرعتی ثابت و بدون توقف داخل لیوان بچکد. در پرداخت جریانی، پول همان قطره هاست و قرارداد هوشمند همان شیر تنظیم شده.
تفاوت سیستم مالی سنتی با پرداخت جریانی
در سیستم های مالی سنتی، پرداخت ها معمولاً به صورت یکجا و در بازه های زمانی مشخص انجام می شوند. به این معنا که پس از ارائه خدمات، باید صورت حساب صادر کنید و تا پایان ماه، اتمام پروژه یا موعد تعیین شده منتظر دریافت دستمزد خود بمانید. این فرایند علاوه بر ایجاد تأخیر در دسترسی به نقدینگی، ریسک هایی مانند بدقولی کارفرما، تأخیر در پرداخت یا حتی لغو یکطرفه تعهدات مالی را نیز به همراه دارد.
در مقابل، سیستم پرداخت جریانی (Streaming Payment) امکان انتقال پیوسته و لحظهای پول را فراهم می کند؛ به طوری که دستمزد متناسب با زمان یا میزان پیشرفت کار، ثانیه به ثانیه به حساب دریافت کننده واریز می شود. در این روش، نیازی به انتظار برای موعدهای پرداخت یا تأیید واسطه های بانکی نیست و تراکنش ها می توانند مستقیماً از طریق قراردادهای هوشمند روی شبکه بلاک چین انجام شوند. در نتیجه، دریافت کننده به صورت مستمر به درآمد خود دسترسی دارد و احتمال تأخیر یا عدم پرداخت نیز به میزان قابل توجهی کاهش پیدا می کند.
آینده اقتصاد دیجیتال با payment streaming

با گسترش اقتصاد دیجیتال، نیاز به روش های پرداخت سریع تر، شفاف تر و انعطاف پذیرتر بیش از گذشته احساس می شود. پرداخت جریانی می تواند با ایجاد تحول در نحوه انجام تراکنش ها، نقش مهمی در آینده این اقتصاد داشته باشد. از یک سو، فریلنسرها و نیروهای دورکار می توانند بدون انتظار برای تسویه حساب های ماهانه، دستمزد خود را متناسب با زمان فعالیتشان دریافت کنند. از سوی دیگر، کسب و کارهای دیجیتال و سرویس هایی مانند ابزارهای هوش مصنوعی و خدمات ابری می توانند هزینه را دقیقاً بر اساس میزان مصرف کاربران محاسبه و دریافت کنند. همچنین، استفاده از قراردادهای هوشمند و اجرای خودکار پرداخت ها، نیاز به واسطه های مالی و فرایندهای پیچیده حسابداری را کاهش می دهد و در نهایت به افزایش سرعت تراکنش ها، شفافیت بیشتر و کاهش هزینه های عملیاتی کمک می کند.
نحوه کار پرداخت جریانی
برای درک بهتر نحوه عملکرد پرداخت جریانی (Streaming Payment)، می توان آن را به یک شیر آب هوشمند تشبیه کرد که آب را با سرعتی ثابت و بدون وقفه به داخل یک ظرف هدایت می کند. در این روش، پول نیز مانند جریان پیوسته آب، به جای انتقال یکجای مبلغ، به صورت تدریجی و متناسب با زمان یا میزان استفاده از خدمات بین فرستنده و گیرنده جابجا می شود. پلتفرمهای پرداخت جریانی با ایجاد یک کانال ارتباطی مالی پایدار، امکان انتقال مستمر دارایی های دیجیتال را فراهم می کنند.
نقش بلاک چین در پرداخت های جریانی
بلاک چین زیرساخت اصلی اجرای پرداخت های جریانی است. سیستم های بانکی سنتی برای پردازش و تأیید هر تراکنش به زمان و هزینه نیاز دارند و به همین دلیل، برای مدیریت تعداد زیادی پرداخت کوچک و پیوسته چندان مناسب نیستند. در مقابل، شبکه های بلاک چینی با تکیه بر ساختار غیرمتمرکز خود، امکان ثبت و تأیید تراکنش ها را بدون وابستگی به یک نهاد مرکزی فراهم می کنند. در این ساختار، اطلاعات تراکنش ها توسط مشارکت کنندگان شبکه تأیید می شود و انتقال دارایی ها می تواند به صورت همتا به همتا، یعنی مستقیماً بین فرستنده و گیرنده و بدون نیاز به واسطه های مالی سنتی انجام شود.
نقش قرارداد هوشمند در مدیریت جریان پول
اگر بلاک چین را زیرساخت انتقال پول در نظر بگیریم، قرارداد هوشمند (Smart Contract) وظیفه کنترل و اجرای خودکار پرداخت ها را بر عهده دارد. ابتدا فرستنده و گیرنده درباره شرایط پرداخت، مانند مبلغ کل، مدت زمان قرارداد و نرخ انتقال پول توافق می کنند. سپس مبلغ موردنظر یا بخشی از آن به آدرس قرارداد هوشمند منتقل می شود تا پشتوانه پرداخت باشد. قرارداد نیز بر اساس شرایط تعیین شده، به تدریج و متناسب با زمان سپری شده، مبالغ مشخصی را به کیف پول گیرنده منتقل می کند. با پایان مدت قرارداد یا اجرای شرایط لغو، جریان پرداخت متوقف شده و وضعیت باقیمانده سرمایه مطابق قوانین از پیش تعیین شده مشخص می شود. به این ترتیب، بخش زیادی از فرایند پرداخت بدون دخالت دستی و با شفافیت بیشتری انجام می گیرد.
ریزتراکنش ها؛ عامل اصلی امکان پذیر شدن پرداخت جریانی
یکی دیگر از مفاهیم مهم در این فناوری، ریزتراکنش ها (Microtransactions) است. منظور از ریزتراکنش، انتقال مبالغ بسیار کوچک در هر مرحله از پرداخت است؛ مبالغی که گاهی حتی از یک سنت نیز کمتر هستند. انجام چنین تراکنش هایی در سیستم های مالی سنتی به دلیل کارمزدهای نسبتاً بالا و محدودیت های پردازش، معمولاً مقرون به صرفه نیست. در دنیای رمزارزها، استفاده از راهکارهای لایه دوم (Layer 2) و شبکه هایی با کارمزد پایین، هزینه انتقال مبالغ کوچک را کاهش می دهد و امکان پردازش سریع تر آنها را فراهم می کند. در نتیجه، ترکیب بلاک چین، قراردادهای هوشمند و ریزتراکنش ها زیرساخت لازم برای اجرای پرداخت های جریانی را ایجاد می کند و به کسب و کارها و کاربران اجازه می دهد هزینه خدمات را به صورت تدریجی و متناسب با میزان مصرف پرداخت کنند.
مزایای استفاده از payment streaming

یکی از مهم ترین مزایای پرداخت های جریانی (Streaming Payments)، تسویه حساب آنی و دسترسی مداوم به نقدینگی است. در سیستم های مالی سنتی، افراد معمولاً باید تا پایان ماه یا اتمام پروژه منتظر دریافت دستمزد خود بمانند؛ اما پرداخت های جریانی این محدودیت را برطرف می کنند و امکان دریافت درآمد را به صورت پیوسته و متناسب با زمان فعالیت فراهم می سازند. به این ترتیب، افراد در هر لحظه به مبلغی که تا آن زمان کسب کرده اند دسترسی دارند و می توانند بدون انتظار برای موعدهای پرداخت، هزینه هایی مانند اجاره بها، قبوض و خریدهای روزمره خود را مدیریت کنند. از طرف دیگر، ثبت تراکنش ها روی شبکه بلاک چین باعث افزایش شفافیت مالی می شود؛ زیرا طرفین قرارداد می توانند میزان مبالغ منتقل شده را بررسی و سوابق پرداخت را به راحتی ردیابی کنند.
یکی دیگر از مزایای پرداخت های جریانی، کاهش وابستگی به واسطه های بانکی و پایین آمدن هزینه های انتقال پول است. در روش های سنتی، بانک ها و مؤسسات مالی نقش واسطه را بر عهده دارند و ممکن است برای پردازش تراکنش ها زمان و کارمزد دریافت کنند. در مقابل، پرداخت های جریانی با استفاده از قراردادهای هوشمند، امکان انتقال مستقیم دارایی های دیجیتال بین کیف پول فرستنده و گیرنده را فراهم می کنند. این فرایند علاوه بر کاهش مراحل اداری و هزینه های جانبی، می تواند سرعت تسویه حساب را افزایش دهد. همچنین، ثبت خودکار اطلاعات تراکنش ها به کاهش خطاهای انسانی و تهیه گزارش های مالی دقیق تر برای کسب و کارها کمک می کند.
کاهش ریسک عدم پرداخت و افزایش امنیت مالی نیز از دیگر مزایای مهم پرداخت های جریانی، به ویژه برای فریلنسرها و کارفرمایان است. در برخی از این سیستم ها، مبلغ توافق شده پیش از شروع همکاری در یک حساب امانی (Escrow) مبتنی بر بلاک چین یا قرارداد هوشمند قرار می گیرد تا پرداخت ها مطابق شرایط قرارداد انجام شوند. در چنین شرایطی، فریلنسر اطمینان بیشتری از دریافت دستمزد خود دارد و کارفرما نیز می تواند پرداخت را متناسب با زمان یا میزان کار انجام شده مدیریت کند. در صورت توقف همکاری یا لغو قرارداد، جریان پرداخت طبق قوانین از پیش تعیین شده متوقف می شود و تکلیف سرمایه باقی مانده مشخص خواهد شد. البته میزان امنیت این فرایند به طراحی قرارداد هوشمند و شرایط توافق طرفین بستگی دارد.
کاربردهای پرداخت جریانی در دنیای واقعی

یکی از کاربردهای مهم پرداخت جریانی (Streaming Payments)، تحول در سیستم پرداخت حقوق و دستمزد کارمندان و فریلنسرهاست. در این روش، به جای واریز یکجای حقوق در پایان ماه، دستمزد افراد متناسب با ساعات فعالیتشان و به صورت پیوسته به کیف پول دیجیتال آنها منتقل می شود. برای مثال، کارمند می تواند در طول ساعات کاری، به صورت ثانیه ای بخشی از حقوق خود را در قالب استیبل کوین دریافت کند و هر زمان که نیاز داشت، به درآمد کسب شده خود دسترسی داشته باشد. از طرف دیگر، کارفرمایان نیز با خودکارسازی فرایند پرداخت، به محاسبات دستی و پیچیده پایان ماه وابستگی کمتری خواهند داشت.
یکی دیگر از زمینه های استفاده از پرداخت های جریانی، سرویس های اشتراکی و پلتفرم های دیجیتال مانند سایت های آموزشی و سامانه های پخش فیلم و موسیقی است. در مدل های سنتی، کاربران معمولاً هزینه یک اشتراک ماهانه یا سالانه را پرداخت می کنند؛ حتی اگر تنها بخش کوچکی از خدمات آن را استفاده کنند. با استفاده از پرداخت های جریانی، هزینه اشتراک می تواند بر اساس مدت زمان استفاده واقعی محاسبه شود. به این ترتیب، کاربر تنها به اندازه زمانی که از یک سرویس استفاده می کند هزینه می پردازد و با توقف استفاده، جریان پرداخت نیز متوقف می شود. این مدل می تواند انعطاف پذیری بیشتری برای کاربران ایجاد کند و شیوه قیمت گذاری خدمات دیجیتال را تغییر دهد.
پرداخت بر اساس میزان مصرف (Pay-Per-Use) نیز یکی از کاربردهای مهم این فناوری در حوزه هوش مصنوعی و خدمات ابری (Cloud Computing) است. بسیاری از این سرویس ها برای ارائه خدمات به منابع پردازشی، فضای ذخیره سازی و زیرساخت های قدرتمند نیاز دارند و خرید اشتراک های ثابت ممکن است برای برخی کاربران و توسعه دهندگان مقرون به صرفه نباشد. پرداخت های جریانی این امکان را فراهم می کنند که هزینه استفاده از منابعی مانند پردازش هوش مصنوعی یا سرورهای ابری، متناسب با میزان مصرف و به صورت پیوسته محاسبه و دریافت شود. در نتیجه، کاربران به جای پرداخت هزینه ثابت برای یک بسته کامل، تنها بابت منابعی که واقعاً استفاده می کنند پول می پردازند؛ درست مانند هزینه برق که بر اساس میزان مصرف محاسبه می شود.
چالش های payment streaming

با وجود مزایای متعدد پرداخت های جریانی (Streaming Payments)، این فناوری هنوز با چالش هایی روبرو است که می توانند سرعت گسترش و پذیرش عمومی آن را محدود کنند. یکی از مهم ترین این موانع، نوسانات قیمت رمزارزهاست. اگر دستمزد افراد به صورت پیوسته و با ارزهایی مانند بیت کوین یا اتریوم پرداخت شود، تغییرات شدید قیمت این دارایی ها می تواند ارزش واقعی درآمد دریافتی را کاهش یا افزایش دهد. برای مثال، ممکن است فردی در ابتدای ماه بر اساس ارزش مشخصی با کارفرما توافق کند با افت قیمت رمزارز در طول دوره پرداخت، قدرت خرید درآمد او کاهش پیدا کند. استفاده از استیبل کوین ها که ارزش آنها معمولاً به دارایی هایی مانند دلار وابسته است، یکی از راهکارهای کاهش این ریسک محسوب می شود؛ با این حال، انتخاب رمزارزهای پرنوسان همچنان می تواند امنیت مالی دریافت کنندگان را تحت تأثیر قرار دهد.
چالش دیگر، نبود قوانین مالیاتی و چارچوب های حقوقی یکپارچه برای مدیریت پرداخت های جریانی در کشورهای مختلف است. از آنجا که بسیاری از نظام های مالیاتی بر اساس پرداخت های ماهانه، فیش حقوقی و صورت حساب های دوره ای طراحی شده اند، ثبت و محاسبه درآمدهایی که به صورت ثانیه ای منتقل می شوند، پیچیدگی های بیشتری ایجاد می کند. این مسئله در تراکنش های بین المللی دشوارتر است؛ زیرا ممکن است فرستنده و گیرنده در کشورهای متفاوتی زندگی کنند و هرکدام تابع قوانین مالیاتی و مقررات مالی خاصی باشند. همچنین، نبود نرم افزارهای حسابداری سازگار با این نوع تراکنش ها و ابهام های قانونی در حوزه رمزارزها می تواند شرکت ها را برای استفاده از پرداخت های جریانی با تردید مواجه کند.
در کنار مسائل مالی و حقوقی، نیاز به دانش فنی برای راه اندازی و مدیریت این سیستم ها نیز یکی از موانع گسترش آن هاست. کاربران برای استفاده از پرداخت های جریانی باید با مفاهیمی مانند ساخت و مدیریت کیف پول دیجیتال، نگهداری امن از کلید خصوصی انتخاب شبکه بلاک چین و نحوه تعامل با قراردادهای هوشمند آشنا باشند. این مراحل برای افرادی که تجربه زیادی در زمینه رمزارزها ندارند، ممکن است پیچیده و دشوار به نظر برسد. علاوه بر این، برخی پلتفرم های فعلی هنوز رابط کاربری ساده و مناسبی برای کاربران عادی ندارند. بنابراین، توسعه ابزارهای کاربرپسند، افزایش آموزش عمومی و ساده سازی فرایند راه اندازی می تواند نقش مهمی در رفع این محدودیت ها و فراهم کردن زمینه پذیرش گسترده تر پرداخت های جریانی داشته باشد.
پول از کجا می آید و به کجا میرود؟
پرداخت جریانی یکی از مفاهیم مهم در نظام پرداخت و خدمات مالی است که به انتقال خودکار و پیوسته پول در ازای دریافت یک خدمت یا استفاده از یک محصول اشاره دارد. در این روش، پرداخت ها می توانند بر اساس میزان مصرف، مدت استفاده یا شرایط توافق شده انجام شوند؛ بدون اینکه کاربر برای هر پرداخت مجبور به انجام مراحل جداگانه باشد. این مدل با گسترش فناوری های مالی و خدمات دیجیتال اهمیت بیشتری پیدا کرده و می تواند شیوه درآمدزایی کسب و کار ها و تجربه پرداخت مشتریان را تغییر دهد.
شناخت یک فناوری یا مدل جدید مالی، به تنهایی برای تصمیم گیری سرمایهگذاری کافی نیست. باید بررسی کرد این تحول چه تأثیری بر درآمد شرکت ها، هزینه های عملیاتی، جریان نقدی و مزیت رقابتی آن ها دارد. کدام کسب و کار ها از این تغییر سود میبرند و کدام شرکت ها ممکن است با افزایش هزینه یا تغییر رفتار مشتریان آسیب ببینند؟ پاسخ به این پرسش ها نیازمند بررسی گزارش های مالی، شناخت صنعت و دنبال کردن روندهای جدید بازار است. از طرف دیگر، فرصت های سرمایهگذاری فقط به یک صنعت یا فناوری محدود نمی شوند. برای مدیریت بهتر ریسک، لازم است دارایی های مختلفی مانند سهام صنایع گوناگون، طلا، صندوق های درآمد ثابت، ارزهای دیجیتال و سایر ابزارهای مالی را متناسب با اهداف و میزان ریسک پذیری خود در سبد سرمایه گذاری داشته باشید.
واقعیت این است که برای سرمایه گذاری موفق قرار نیست خودتان به متخصص تمام بازارهای مالی تبدیل شوید؛ اما به تحلیل درست و راهنمایی قابل اتکا نیاز دارید. بررسی مداوم تحولات اقتصادی و فناوری، مقایسه شرکت ها و شناسایی فرصت های مناسب، زمان و تخصص زیادی می خواهد. اینجاست که نبود یک دستیار سرمایهگذاری هوشمند می تواند مسیر تصمیم گیری را دشوار کند. آرم اینوست با تکیه بر بیش از ۱۰ سال سابقه در حوزه ارائه خدمات سرمایهگذاری، از طریق تحلیل های تخصصی و پیشنهاد های خرید به شما کمک می کند فرصت های بازار را شناسایی کنید، دارایی های مناسب را انتخاب کنید و سبد سرمایهگذاری خود را آگاهانه تر بچینید و مدیریت کنید.
پیش از انتخاب یک دستیار سرمایهگذاری، بهتر است بدانید چه انتظاراتی باید از آن داشته باشید و چه معیارهایی را در نظر بگیرید. برای دسترسی به تحلیل ها و پیشنهادهای تخصصی و مدیریت هوشمندانه تر سبد دارایی خود، اپلیکیشن دستیار سرمایه گذاری آرم اینوست را نصب کنید و از رشد سرمایه خود لذت ببرید.
نظر بدهید